Tributação sobre ganho de capital na venda de bens: guia prático e completo para pessoas e empresas
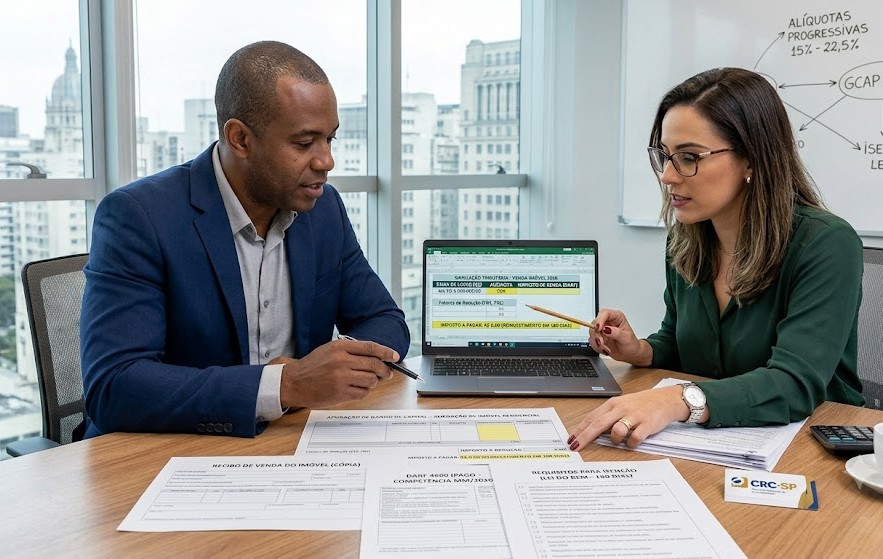
Compreender a tributação sobre ganho de capital na venda de bens é indispensável para quem pretende alienar imóveis, veículos ou participações societárias. A apuração correta do imposto evita surpresas com o Fisco e impede o pagamento desnecessário de multas moratórias por atraso. Se você obteve lucro na transação, existe a obrigação legal de recolher o tributo junto à Receita Federal dentro do prazo estipulado. Contudo, a legislação prevê isenções e redutores que podem diminuir o impacto financeiro. Neste guia completo, você entenderá como funciona o cálculo, quais são as alíquotas aplicáveis e como escolher o melhor caminho para realizar sua apuração com total segurança. Índice do Conteúdo O que é o ganho de capital e quando ocorre a incidência tributária Alíquotas progressivas aplicáveis no cálculo do imposto Hipóteses legais de isenção e redução do imposto Impacto da apuração de lucros na gestão do caixa da empresa Principais erros ao calcular o ganho de capital e como evitá-los Comparativo: apurar por conta própria versus contar com apoio consultivo Perguntas frequentes sobre tributação sobre ganho de capital na venda de bens O que é o ganho de capital e quando ocorre a incidência tributária O ganho de capital é a diferença positiva entre o valor de alienação de um bem ou direito e o seu respectivo custo de aquisição. Sempre que uma pessoa física ou jurídica vende um patrimônio por um valor superior ao registrado em sua declaração, surge a base tributável. A regra geral aplica-se à alienação de bens imóveis, automóveis, direitos, participações em empresas e ativos financeiros. Ignorar o recolhimento do Imposto de Renda sobre esse lucro pode gerar penalidades graves e reter pendências no CPF ou CNPJ. Por exemplo, empresas que sofrem com a inadimplência de clientes frequentemente optam por vender ativos para recompor o caixa. Se a tributação dessa operação não for calculada preventivamente, o imposto devido pode comprometer ainda mais a liquidez do negócio. Alíquotas progressivas aplicáveis no cálculo do imposto Para a pessoa física, o Imposto de Renda sobre o ganho de capital incide de forma progressiva, variando de acordo com o volume do lucro obtido na transação. Identifique o valor total da venda no contrato de compra e venda. Subtraia o valor histórico de aquisição do bem constante na declaração de bens. Aplique os fatores de redução legalmente permitidos (como benfeitorias comprovadas ou redutores por tempo de posse). Identifique a parcela do lucro tributável nas faixas da tabela progressiva. Emita o DARF pelo Programa de Apuração dos Ganhos de Capital (GCAP) e realize o pagamento até o último dia útil do mês subsequente. A tabela de alíquotas para pessoas físicas obedece aos seguintes patamares de lucro: 15% para parcelas de ganho de capital de até R$ 5 milhões. 17,5% para parcelas entre R$ 5 milhões e R$ 10 milhões. 20% para parcelas entre R$ 10 milhões e R$ 30 milhões. 22,5% para parcelas do lucro que ultrapassarem R$ 30 milhões. Nas pessoas jurídicas, a tributação depende diretamente do regime tributário adotado (Lucro Presumido, Lucro Real ou Simples Nacional), exigindo apuração contábil específica para evitar bi-tributação. Hipóteses legais de isenção e redução do imposto A legislação tributária estabelece casos específicos em que o alienante fica isento do recolhimento do imposto sobre o lucro, ou obtém reduções expressivas na base de cálculo. Isenção para imóvel único de até R$ 440 mil A pessoa física fica isenta do imposto se alienar o único imóvel que possui por valor de até R$ 440.000,00, desde que não tenha realizado outra alienação de imóvel nos últimos cinco anos. Isenção para reinvestimento em imóvel residencial em 180 dias Existe a isenção do IR para o ganho auferido na venda de imóveis residenciais por pessoa física que aplicar todo o produto da venda na aquisição de outros imóveis residenciais localizados no país, no prazo de 180 dias contados da assinatura do contrato. Bens de pequeno valor e fatores de redução por tempo de posse A alienação de bens ou direitos de pequeno valor (cujo preço total de venda seja de até R$ 35.000,00 no mês) também conta com isenção de Imposto de Renda. Além disso, imóveis adquiridos antes de 1988 contam com fatores de redução específicos que diminuem gradativamente a base tributável. Impacto da apuração de lucros na gestão do caixa da empresa Para pessoas jurídicas, a alienação de ativos imobilizados afeta diretamente a estrutura financeira e o planejamento tributário de curto prazo. A receita proveniente da venda de patrimônio costuma servir para recompor a estrutura operacional. Contudo, sem a avaliação do capital de giro, o pagamento do imposto sobre o ganho de capital pode ser negligenciado, originando passivos fiscais e juros moratórios. Situação da Alienação Alíquota Padrão Prazo de Pagamento Principais Benefícios Imóvel Residencial (Reinvestido) Isento Até 180 dias para compra Isenção total se cumpridas as regras Único Imóvel (Até R$ 440 mil) Isento Não aplicável Proteção fiscal ao pequeno proprietário Alienação Comercial Padrão 15% a 22,5% Último dia útil do mês seguinte Dedução de benfeitorias comprovadas Ativos da Pessoa Jurídica Regida pelo Regime Fiscal Conforme vencimento do IRPJ/CSLL Possibilidade de compensação de custos Gerenciar adequadamente o momento da venda garante que os recursos gerados sejam reinvestidos na atividade principal da empresa com máxima eficiência. Planejando vender um bem imobiliário ou ativo corporativo e quer economizar tributos de forma legal? Faça uma análise com a equipe da Essencial Contábil Principais erros ao calcular o ganho de capital e como evitá-los Falhas no preenchimento da declaração ou na apuração do tributo levam o contribuinte à malha fina da Receita Federal. Conhecer os equívocos mais comuns ajuda a proteger seu patrimônio. Não comprovar reformas e benfeitorias no imóvel Muitos proprietários tentam somar despesas de reformas ao custo de aquisição do imóvel sem possuir notas fiscais idôneas e recibos discriminados. A inclusão de benfeitorias reduz a base do imposto, mas exige comprovação documental estrita perante a fiscalização. Perder o prazo mensal de pagamento do DARF O imposto sobre ganho de capital não deve ser pago apenas na Declaração de Ajuste Anual do ano seguinte.
Como regularizar débitos fiscais junto à Procuradoria: guia prático para proteger sua empresa
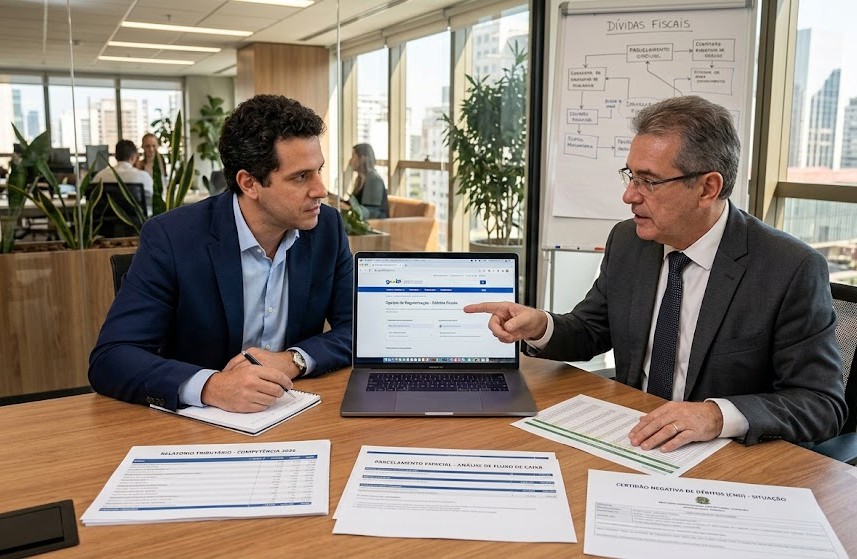
Entender como regularizar débitos fiscais junto à Procuradoria é essencial para evitar o bloqueio de contas e a penhora de bens do negócio. Quando uma pendência tributária deixa a esfera administrativa da Receita Federal e é inscrita em Dívida Ativa da União pela Procuradoria-Geral da Fazenda Nacional (PGFN), a cobrança ganha caráter judicial. Essa transição exige atenção imediata da gestão para não paralisar as atividades comerciais. Existem caminhos eficientes, como parcelamentos ordinários e transações tributárias, para quitar pendências e emitir a Certidão Positiva com Efeito de Negativa. Este artigo ajudará você a comparar as opções e escolher a melhor estratégia fiscal. Índice do Conteúdo O que acontece quando o débito fiscal vai para a Dívida Ativa da União Opções disponíveis para negociar e regularizar débitos inscritos Passo a passo para consultar e negociar pendências na PGFN Impacto da regularização no caixa e planejamento financeiro Principais erros ao tentar regularizar dívidas na Procuradoria Perguntas frequentes sobre como regularizar débitos fiscais junto à Procuradoria O que acontece quando o débito fiscal vai para a Dívida Ativa da União Quando tributos federais não são pagos no vencimento nem regularizados na Receita Federal, o crédito tributário é encaminhado para a PGFN. A partir da inscrição em Dívida Ativa, são acrescidos encargos legais que aumentam o montante devido. O não pagamento pode acarretar restrições no CNPJ, inclusão em cadastros de inadimplentes (como CADIN) e o ajuizamento de Execução Fiscal. Em cenários de descontrole financeiro, falhas na cobrança e a inadimplência de clientes reduzem a liquidez imediata da empresa, acelerando o endividamento tributário. A inscrição na PGFN também impede a emissão da certidão de regularidade fiscal, inviabilizando contratos com o setor público e captação de crédito em instituições bancárias. Opções disponíveis para negociar e regularizar débitos inscritos A legislação oferece diferentes modalidades de negociação para ajustar o débito à capacidade de pagamento da empresa. Avaliar o perfil da dívida é o primeiro passo para não comprometer a operação. Parcelamento ordinário da PGFN O parcelamento tradicional permite dividir o montante inscrito em prestações mensais, respeitando os limites legais vigentes. É a opção mais simples para quem busca previsibilidade sem depender de edital de adesão específico. Transação tributária e editais de adesão A transação tributária possibilita concessões recíprocas entre o contribuinte e a Procuradoria. Dependendo do grau de recuperabilidade do débito e da capacidade de pagamento da empresa, é possível obter descontos sobre juros e multas, além de prazos estendidos de quitação. Oferta de garantias e revisão de dívida ativa Empresas que desejam contestar a procedência da cobrança ou suspender a exigibilidade do débito antes de julgado definitivo podem apresentar garantias (como seguro-garantia ou fiança bancária) ou protocolar Pedido de Revisão de Dívida Ativa (PRDA). Passo a passo para consultar e negociar pendências na PGFN O procedimento de negociação é feito de maneira digital pelo portal Regularize da Procuradoria-Geral da Fazenda Nacional. Acesse o portal Regularize e faça o login com certificado digital ou conta Gov.br do CNPJ. Acesse a opção de consulta de débitos inscritos em Dívida Ativa da União. Verifique o valor consolidado da dívida, incluindo tributos, juros e encargos legais. Selecione a modalidade de negociação desejada (Parcelamento ou Transação Tributária). Simule as condições, emita o DARF da primeira parcela e efetue o pagamento para efetivar a negociação. Impacto da regularização no caixa e planejamento financeiro Aderir a um plano de regularização fiscal exige planejamento para manter as parcelas em dia e evitar a rescisão do acordo. Interromper o pagamento dos débitos negociados traz o vencimento antecipado do saldo remanescente e a perda dos benefícios concedidos. Dimensionar adequadamente a reserva financeira é indispensável. A falta de análise sobre o capital de giro faz com que muitos empresários assumam parcelas incompatíveis com o faturamento, resultando no cancelamento do parcelamento após poucos meses. Modalidade Entrada Exigida Descontos Prazo Máximo Indicável Para Parcelamento Ordinário Baixa/Fixa Sem descontos Até 60 meses Débitos recentes e previsibilidade de caixa Transação por Adesão Variável por edital Redução em juros e multas Atende prazos estendidos Empresas com capacidade de pagamento reduzida Quitação à Vista Sem parcelamento Foco em zerar encargos Imediato Operações com liquidez ou aporte disponível A gestão tributária integrada reduz o impacto do contencioso fiscal e protege os ativos operacionais do negócio. Precisa analisar os débitos da sua empresa na PGFN e escolher a melhor modalidade de negociação? Faça uma avaliação com os especialistas da Essencial Contábil. Principais erros ao tentar regularizar dívidas na Procuradoria Assumir compromissos fiscais sem uma análise detalhada da capacidade financeira é a principal falha cometicada por gestores. Isso gera reincidência no inadimplemento tributário. Aderir a parcelamentos sem planejar os custos das vendas O valor das parcelas do acordo fiscal soma-se aos impostos correntes gerados pela operação diária. Se a empresa não ajustou sua precificação ou não sabe como calcular a comissão ideal da equipe de vendas, a margem líquida encolhe e inviabiliza o pagamento conjunto do parcelamento e das obrigações mensais. Ignorar prazos de notificação da execução fiscal Deixar de responder a intimações judiciais ou notificações da Procuradoria pode acelerar medidas constritivas, como bloqueio judicial de contas bancárias e restrições de veículos via sistema SISBAJUD. Escolher a modalidade de negociação incorreta Nem todo parcelamento é vantajoso para qualquer perfil de empresa. Aderir a uma opção genérica sem avaliar o grau de recuperabilidade calculado pela PGFN pode significar abrir mão de descontos significativos autorizados pela legislação de transação tributária. Perguntas frequentes sobre como regularizar débitos fiscais junto à Procuradoria Qual a diferença entre negociar na Receita Federal e na Procuradoria? + A Receita Federal administra tributos não pagos no prazo regulamentar. A Procuradoria atua após a inscrição do débito não quitado em Dívida Ativa da União, aplicando cobrança amigável ou judicial com cobrança de encargos legais. A partir de qual valor o débito vai para a Dívida Ativa? + Não há valor mínimo fixo para a inscrição em Dívida Ativa da União, mas a execução judicial costuma ser ajuizada para débitos acima do piso estabelecido por portarias do Ministério da Fazenda. É possível parcelar débitos de Simples
Erro na Declaração de Importação SISCOMEX: como resolver e evitar multas no seu negócio
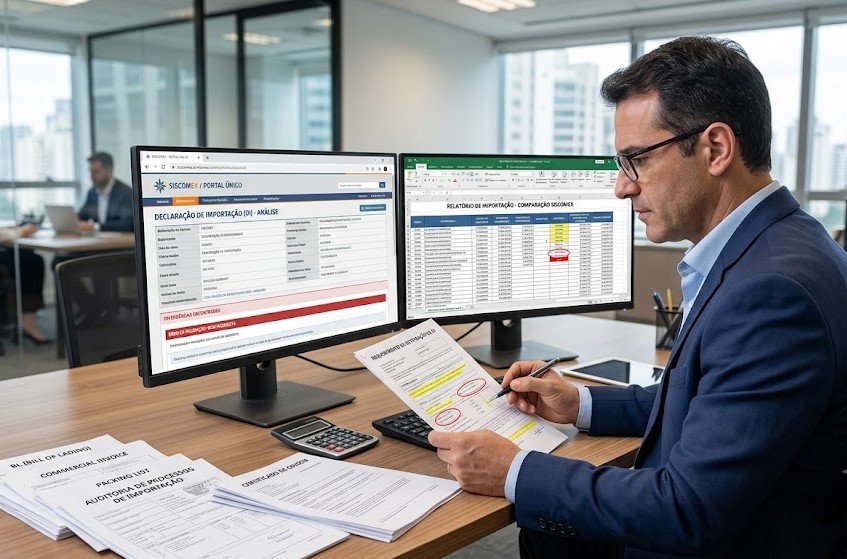
Detectar um erro na Declaração de Importação SISCOMEX pode paralisar a liberação de mercadorias na alfândega e gerar custos operacionais não planejados. A divergência em valores, valoração aduaneira ou classificação fiscal exige correção ágil para evitar penalidades severas impostas pela Receita Federal. Resolver esse tipo de inconsistência exige entender os caminhos de retificação e adotar boas práticas de controle financeiro. Neste guia, você entenderá os diferentes métodos para corrigir a declaração, avaliar os custos envolvidos e escolher a melhor estratégia para manter a conformidade do seu negócio. Índice do Conteúdo Entendendo as origens de um erro na declaração de importação SISCOMEX Como identificar e classificar o erro antes da correção Principais consequências de erros não corrigidos no SISCOMEX Comparativo entre alternativas de solução para o importador Estratégias para evitar falhas em futuras declarações de importação Perguntas frequentes sobre erro na declaração de importação SISCOMEX Entendendo as origens de um erro na declaração de importação SISCOMEX A declaração de importação é o documento eletrônico que regulamenta a entrada de mercadorias no país. Qualquer incompatibilidade entre o que foi registrado no sistema e a documentação física (fatura comercial, conhecimento de embarque e romaneio) gera retenção do lote. Para prevenir problemas no fluxo financeiro, entenda que falhas na cobrança corporativa ou gestão de inadimplência de clientes podem desorganizar o orçamento destinado ao pagamento de taxas tributárias indispensáveis para o desembaraço aduaneiro. As falhas mais frequentes ocorrem em pontos essenciais do preenchimento e comprometem a regularidade da operação junto ao Fisco. Classificação fiscal de mercadorias (NCM) inadequada A indicação incorreta do código NCM é uma das falhas mais recorrentes e graves no processo do SISCOMEX. A escolha errada da NCM altera as alíquotas de tributos incidentes (como II, IPI, PIS e COFINS) e pode resultar em cobrança retroativa com acréscimo de multas punitivas por enquadramento incorreto. Divergência na valoração aduaneira e quantidade Discrepâncias entre o valor declarado e o montante efetivamente pago ao fornecedor internacional geram alerta nos canais de parametrização. Da mesma forma, erros na quantidade de volumes ou no peso bruto e líquido comprometem a conferência física e documental no recinto alfandegado. Omissão de frete, seguro ou dados do importador A base de cálculo dos tributos de importação exige a inclusão correta dos custos de transporte e seguro internacional. Ocultar ou preencher incorretamente esses valores distorce o valor tributável e pode configurar infração à legislação aduaneira vigente. Como identificar e classificar o erro antes da correção A identificação rápida da falha determina o procedimento cabível para regularização. Erros identificados antes do desembaraço possuem um fluxo diferente daqueles notados apenas após o despacho da mercadoria. Realize o cruzamento de dados entre o extrato da declaração no SISCOMEX e a documentação instrutiva (Invoice e Packing List). Verifique o canal de parametrização atribuído ao processo (Verde, Amarelo, Vermelho ou Cinza). Avalie se o erro impacta o recolhimento de tributos ou apenas dados cadastrais sem efeito fiscal. Identifique o momento do processo: se a mercadoria já foi desembaraçada ou se o despacho está em andamento. Selecione a modalidade de retificação adequada no Portal Único SISCOMEX. Retificação de declaração antes do desembaraço aduaneiro Caso o erro seja percebido durante a análise documental ou conferência física, a retificação deve ser efetuada no próprio sistema do SISCOMEX pelo importador ou seu representante legal. Dependendo da alteração, pode haver necessidade de anuência prévia da fiscalização para a validação das novas informações. Retificação pós-desembaraço aduaneiro Quando a inconsistência é identificada após a liberação da mercadoria, a correção exige abertura de processo digital no e-CAC. A empresa deve apresentar os documentos comprobatórios e recolher eventuais diferenças de tributos com os devidos acréscimos legais para evitar autuações fiscais futuras. Principais consequências de erros não corrigidos no SISCOMEX Ignorar uma inconsistência cadastral ou fiscal traz desdobramentos operacionais e financeiros diretos para a empresa importadora. A regularidade perante os órgãos de controle é premissa básica para a continuidade das operações do negócio. Tipo de Erro Impacto Principal Penalidade Aplicável NCM Incorreta Liberação retida e recalculo fiscal Multa percentual sobre o valor das mercadorias Valoração Subavaliada Suspeita de fraude e canal cinza Multa qualificada e reavaliação de custos Divergência de Quantidade Retenção física no recinto alfandegado Custos adicionais de armazenagem e reatribuição Inconsistência Cadastral Atraso documental no despacho Exigência fiscal e prorrogação de prazos Além das penalidades diretas, atrasos no desembaraço exigem desembolso para cobrir despesas operacionais não planejadas. Estruturar o capital de giro da empresa garante a liquidez necessária para arcar com eventuais custos de armazenagem e demoras contratuais sem comprometer o fluxo de caixa. Sua empresa precisa de auxílio para regularizar inconsistências fiscais e contábeis de importação? Agende um diagnóstico gratuito com a equipe da Essencial Contábil Comparativo entre alternativas de solução para o importador Diante de um problema no SISCOMEX, o gestor possui caminhos para solucionar a demanda. A escolha do método depende da complexidade do erro, da estrutura interna da empresa e da urgência na liberação da carga. Solução interna com equipe própria Empresas com departamento de comércio exterior estruturado podem realizar o levantamento documental e efetuar os pedidos de retificação diretamente pelo sistema. Vantagens: controle direto do processo e agilidade em falhas operacionais simples. Desvantagens: risco de interpretação inadequada da legislação aduaneira e sobrecarga da equipe interna em processos complexos. Assessoria técnica e suporte contábil especializado Contar com suporte especializado permite mapear a origem do erro, ajustar lançamentos contábeis e fiscais correspondentes e garantir o cumprimento das obrigações acessórias relacionadas ao processo de importação. Vantagens: redução substancial de riscos de autuação, conformidade fiscal garantida e mitigação de perdas financeiras. Desvantagens: necessidade de integração de processos entre o despachante e o departamento fiscal/contábil da empresa. Estratégias para evitar falhas em futuras declarações de importação A prevenção é o meio mais eficiente e econômico de lidar com processos do SISCOMEX. Implementar rotinas rigorosas de conferência diminui a incidência de inconsistências nos registros de importação. Auditoria preventiva de documentos de importação Antes de registrar a declaração no portal do governo, realize uma auditoria detalhada da fatura comercial e do conhecimento de transporte. A
Como tirar CND Federal: guia rápido e fácil para regularizar sua empresa
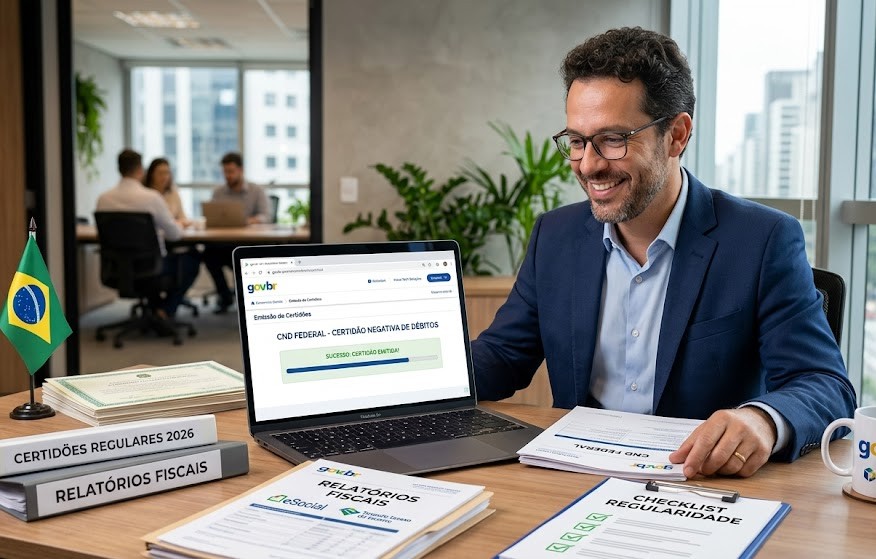
A emissão de documentos fiscais costuma gerar dúvidas, mas entender como tirar CND Federal é fundamental para manter a saúde financeira e operacional do seu negócio. Seja para fechar contratos relevantes com grandes clientes, participar de licitações públicas ou buscar financiamentos bancários, a Certidão Negativa de Débitos é exigida a todo momento no ambiente corporativo. A boa notícia é que o procedimento pode ser realizado de forma digital e gratuita. Com as orientações corretas, você garante a regularidade fiscal do seu CNPJ sem burocracia. Índice do Conteúdo O que é e para que serve a CND Federal Compreendendo as diferenças entre as certidões fiscais Como tirar CND Federal em poucos passos Requisitos essenciais para uma emissão sem travamentos O que fazer quando a emissão da CND Federal é negada Preservando a saúde financeira e a conformidade do seu negócio Perguntas frequentes sobre como tirar CND Federal O que é e para que serve a CND Federal A Certidão Negativa de Débitos Relativos a Créditos Tributários Federais e à Dívida Ativa da União (CND Federal) é o documento oficial emitido para comprovar que a empresa não possui pendências financeiras ou cadastrais junto à Receita Federal e à Procuradoria-Geral da Fazenda Nacional (PGFN). Ela abrange tanto os tributos federais quanto as contribuições previdenciárias em uma emissão unificada. Empresas com inconsistências fiscais ou atrasos em pagamentos correm o risco de perder grandes oportunidades de mercado. Quando a gestão financeira apresenta gargalos, problemas recorrentes como a inadimplência de clientes podem desorganizar o fluxo de caixa, resultando no atraso de tributos e na geração de pendências no CNPJ. Compreendendo as diferenças entre as certidões fiscais Ao realizar a consulta do documento no portal oficial, você pode se deparar com três cenários distintos de certidão: Certidão Negativa (CND): emitida quando não existem débitos e nem pendências cadastrais na Receita Federal ou na PGFN. Certidão Positiva com Efeito de Negativa (CPEND): gerada quando existem débitos, porém eles estão devidamente parcelados e com pagamentos em dia, ou suspensos por decisão judicial. Ela possui a mesma validade legal que a CND. Certidão Positiva: emitida quando são encontradas pendências tributárias ou irregularidades não quitadas. Como tirar CND Federal em poucos passos O procedimento para a consulta e emissão da certidão é prático e pode ser feito diretamente pela internet por qualquer pessoa que possua os dados cadastrais do negócio. Acesse o portal oficial da Receita Federal do Brasil. Navegue até a opção de Certidões e Situação Fiscal. Selecione o serviço de emissão de certidão de débitos federais para pessoa jurídica. Digite o número do CNPJ da sua empresa. Clique em consultar para gerar o documento e realizar o download do arquivo em formato PDF. Requisitos essenciais para uma emissão sem travamentos Para obter a certidão imediatamente, o CNPJ da empresa precisa estar com situação cadastral ativa e sem omissões de declarações obrigatórias (como PGDAS-D, DCTF ou eSocial). Erros no planejamento comercial e no repasse tributário também afetam esse indicador. Por exemplo, entender como calcular a comissão ideal da equipe de vendas evita saídas inesperadas de recursos que poderiam comprometer a quitação dos impostos na data de vencimento. A validade da CND Federal emitida é de 180 dias, contados a partir da data de sua expedição. Sua empresa está enfrentando dificuldades para emitir certidões fiscais? Faça um diagnóstico completo com a equipe da Essencial Contábil e regularize seu CNPJ O que fazer quando a emissão da CND Federal é negada Se ao tentar emitir o documento o sistema indicar impedimentos, significa que existem pendências fiscais ou cadastrais vinculadas ao seu CNPJ. Nesse momento, é necessário emitir o relatório de Situação Fiscal no portal e-CAC para identificar a origem exata do problema. Principais pendências que bloqueiam a certidão Impostos declarados e não pagos (como DAS, DARF ou GPS). Falta de entrega ou omissão de declarações acessórias. Divergências nas informações prestadas ao Fisco. Inscrição de débitos não quitados na Dívida Ativa da União. Preservando a saúde financeira e a conformidade do seu negócio Manter os impostos em dia exige um controle rigoroso sobre os recursos disponíveis. A falta de planejamento e a ausência de análise do capital de giro estão entre os principais motivos que levam empresários a atrasar o recolhimento de tributos federais, resultando em bloqueios e cobrança de juros moratórios. A regularização pode ser feita mediante a quitação integral dos valores ou pelo parcelamento dos débitos junto ao Fisco. Após o processamento do pagamento ou da consolidação do parcelamento, o sistema costuma liberar a emissão da certidão no prazo de 24 a 48 horas. Perguntas frequentes sobre como tirar CND Federal Qual é o valor cobrado para emitir a CND Federal? + A emissão da CND Federal é totalmente gratuita quando realizada pelos canais oficiais da Receita Federal. Como emitir a CND Federal para Microempreendedor Individual (MEI)? + O procedimento para o MEI é o mesmo adotado para as demais empresas: basta acessar o site da Receita Federal e informar o número do CNPJ. Qual a diferença entre CND Federal, Estadual e Municipal? + A CND Federal refere-se a tributos da União. As certidões estaduais e municipais atestam a regularidade em relação a impostos locais, como ICMS, IPVA, ISS e IPTU, junto aos respectivos órgãos estaduais e prefeituras. Consigo emitir a certidão se tiver débitos parcelados? + Sim. Havendo parcelamento ativo e com parcelas pagas em dia, é emitida a Certidão Positiva com Efeito de Negativa, que possui o mesmo valor legal da CND. Quanto tempo demora para a certidão ser liberada após o pagamento da dívida? + Após a quitação do débito ou validação do parcelamento, o sistema atualiza a situação fiscal e libera a certidão em até 48 horas. Onde posso consultar os detalhes dos débitos pendentes? + A consulta detalhada deve ser feita no Centro Virtual de Atendimento ao Contribuinte (e-CAC) da Receita Federal, utilizando acesso via conta Gov.br ou certificado digital. A CND Federal da matriz é válida para as filiais? + Sim. A certidão emitida para a matriz abrange todos os estabelecimentos filiais vinculados ao
Inadimplência de clientes: 5 estratégias legais para cobrar
Lidar com a inadimplência de clientes é um dos maiores desafios para manter a saúde financeira de qualquer empresa. Quando os recebimentos atrasam, o fluxo de caixa sofre um impacto imediato, dificultando o cumprimento das obrigações básicas da operação. Existem diferentes caminhos para resolver esse problema, variando desde notificações amigáveis até cobranças judiciais complexas. Este artigo ajudará você a escolher a melhor alternativa para recuperar o seu crédito de forma segura, legal e eficiente. Compreender o cenário ideal para cada tipo de abordagem evita desgastes desnecessários e protege a reputação do seu negócio no mercado. Conteúdo do Artigo O impacto real dos atrasos financeiros na operação do seu negócio 5 estratégias legais para cobrar a inadimplência de clientes Como estruturar uma régua de cobrança eficiente e segura Aspectos legais e cuidados para evitar processos judiciais Políticas internas que previnem a inadimplência de clientes Perguntas frequentes sobre inadimplência e cobrança legal O impacto real dos atrasos financeiros na operação do seu negócio A inadimplência não afeta apenas o faturamento bruto, mas compromete diretamente a capacidade de investimento e a manutenção das despesas fixas. Quando um cliente deixa de pagar, a empresa precisa usar reservas próprias para cobrir os custos gerados por aquela venda. Essa falta de previsibilidade muitas vezes força o empresário a buscar linhas de crédito externas, que trazem juros altos. Compreender o tamanho desse impacto ajuda a definir o momento exato de agir antes que o problema se torne crônico. Evitar o acúmulo de contas atrasadas é vital para que a empresa consiga prever seus investimentos futuros com clareza. Conhecer a fundo o funcionamento do capital de giro: quanto a sua empresa precisa para não quebrar ajuda a mitigar esses riscos operacionais. Como a inadimplência corrói a lucratividade empresarial Cada dia de atraso representa uma perda financeira silenciosa para a estrutura do negócio. O custo do dinheiro no tempo, somado aos gastos com equipes de cobrança, reduz a margem de lucro real da venda realizada. Muitas empresas aumentam o volume de vendas tentando compensar os calotes, mas acabam sobrecarregando a operação sem resolver a raiz do problema. A solução está em qualificar o processo de recebimento e criar regras claras de concessão de crédito. 5 estratégias legais para cobrar a inadimplência de clientes Cobrar um cliente exige equilíbrio entre firmeza jurídica e respeito às normas de proteção ao consumidor. O Código de Defesa do Consumidor (CDC) proíbe qualquer tipo de abordagem que exponha o devedor ao ridículo ou ao constrangimento. Abaixo, separamos as cinco principais alternativas legais que sua empresa pode adotar para reaver os valores em aberto de forma profissional. 1 Cobrança preventiva e lembretes amigáveis A abordagem preventiva ocorre antes ou nos primeiros dias após o vencimento da fatura. Enviar mensagens automáticas por e-mail ou aplicativos de mensagens reduz esquecimentos comuns e demonstra organização. Vantagens: Baixo custo de execução, mantém o bom relacionamento e resolve atrasos involuntários rapidamente. Desvantagens: Pouco eficaz contra devedores recorrentes ou clientes que enfrentam crises financeiras profundas. 2 Notificação extrajudicial formal A notificação extrajudicial é um documento formal enviado por Correios com Aviso de Recebimento (AR) ou por cartório. Ela oficializa o atraso, estipula um novo prazo e avisa sobre as consequências legais caso o pagamento não ocorra. Vantagens: Possui validade jurídica, serve como prova em processos futuros e demonstra que a empresa adotou medidas sérias. Desvantagens: Exige custos de envio e formalização, além de requerer uma estrutura mínima para acompanhamento das respostas. 3 Negativação em órgãos de proteção ao crédito Inserir o nome do devedor em cadastros como Serasa e SPC é uma medida ágil para pressionar pela regularização. A restrição no CPF ou CNPJ impede o cliente de obter novos créditos no mercado nacional. Vantagens: Alta taxa de conversão, processo digital e custo acessível para empresas de diferentes portes. Desvantagens: Pode romper definitivamente o relacionamento comercial com o cliente negativado. 4 Protesto de títulos em cartório O protesto é um ato público que comprova a inadimplência de uma obrigação originada por nota fiscal, duplicata ou contrato. O cartório intima o devedor a pagar a dívida sob pena de ter seu nome protestado publicamente. Vantagens: Resguardo jurídico total, o devedor arca com as custas cartorárias no ato da regularização e restringe o CNPJ fortemente. Desvantagens: Requer documentação impecável que comprove a prestação do serviço ou a entrega da mercadoria vendida. 5 Ação de execução judicial Quando todas as tentativas amigáveis falham, a cobrança judicial torna-se o caminho necessário para reaver grandes montantes. Através de um processo de execução, o juiz pode determinar a penhora de bens ou valores em contas bancárias. Vantagens: Solução definitiva garantida pelo poder judiciário, permitindo buscar patrimônio diretamente nas contas do devedor. Desvantagens: Processo demorado, custos com taxas judiciais e honorários advocatícios altos, além da burocracia processual. Estratégia de Cobrança Custo Inicial Prazo de Resposta Impacto na Relação Indicado Para Lembrete Amigável Muito Baixo 1 a 3 dias Positivo / Neutro Pequenos atrasos Notificação Extrajudicial Baixo 5 a 10 dias Moderado Clientes sumidos Negativação (SPC/Serasa) Baixo 5 a 15 dias Alto Inadimplência recorrente Protesto em Cartório Médio 3 a 5 dias Muito Alto Títulos formais e Notas Fiscais Ação Judicial Alto Meses / Anos Ruptura Total Valores expressivos Sua empresa sofre com a inadimplência de clientes e precisa organizar o fluxo de recebíveis? Fale com a Essencial Contábil e solicite um diagnóstico financeiro estratégico para o seu negócio. Como estruturar uma régua de cobrança eficiente e segura A régua de cobrança é uma linha do tempo que define quais ações serão tomadas em cada etapa do atraso. Ter esse processo desenhado evita ações impulsivas que possam gerar problemas jurídicos para a empresa. A automação desse fluxo reduz a carga de trabalho da equipe interna e garante padronização nas abordagens, tratando todos os clientes com o mesmo profissionalismo. 5 dias antes do vencimento: Envio de lembrete cordial com a linha digitável do boleto por e-mail ou mensagem. No dia do vencimento: Mensagem curta lembrando sobre a data de pagamento do título corrente. 5 dias após o vencimento: Primeiro